
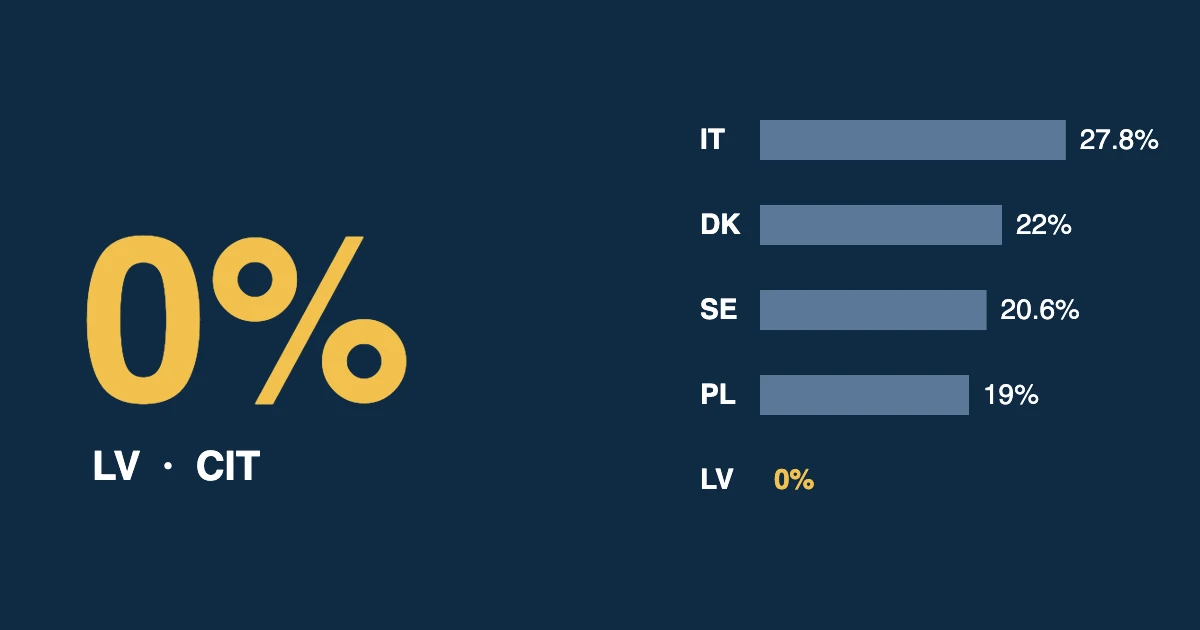
Reinvestētā peļņa Latvijā tiek aplikta ar 0% nodokli. Lielākā daļa Eiropas uzņēmumu katru gadu maksā uzņēmumu ienākuma nodokli no peļņas neatkarīgi no tā, vai nauda tiek izņemta no uzņēmuma vai paliek tajā. Latvijā uzņēmums, kas peļņu patur un iegulda atpakaļ biznesā, nemaksā neko. Nodoklis jāmaksā tikai tad, kad peļņa tiek izmaksāta dividendēs vai uzskatāma par sadalītu.
Tā nav nepilnība likumā vai īpašs atvieglojums, kas jāpiesaka. Tas ir standarta Latvijas uzņēmumu nodokļa modelis, kas darbojas kopš 2018. gada un ir pieejams ikvienam Latvijas uzņēmumam. Šajā rakstā ar grafikiem un neatkarīgiem datiem skaidrojam, kā tas strādā, ko tas nozīmē iepriekšējā gada peļņai un kā Latvija izskatās salīdzinājumā ar Itāliju, Poliju, Zviedriju un Dāniju.
Saturs
Kā darbojas 0% nodoklis: reinvestētā peļņa netiek aplikta
Latvijā ar nodokli apliek peļņas sadali, nevis pašu peļņu. Kamēr peļņa paliek uzņēmumā, nekas nav jāmaksā. Naudu var izmantot iekārtām, nekustamajam īpašumam, krājumiem, jauniem darbiniekiem, uzņēmumu iegādei vai vienkārši rezervei.
- Nesadalītā un reinvestētā peļņa: 0% UIN bez termiņa ierobežojuma.
- Sadalītā peļņa (standarta režīms): 20% no bruto summas. Praksē neto dividendes dala ar 0,8, tātad EUR 80 000 neto dividendēm nodoklis ir EUR 20 000.
- Fizisko personu saņemtās dividendes: standarta režīmā Latvijā papildu IIN nav jāmaksā, tāpēc kopējais nodokļu slogs izmaksai paliek 20%.
- Jauns izvēles režīms no 2026. gada: uzņēmumi, kuru dalībnieki ir tikai fiziskas personas, var izvēlēties 15% UIN sadales brīdī un 6% IIN, ko ietur no dividendēm. Kopējais slogs ir līdzīgs (ap 20%), taču 6% ir personas nodoklis, ko ārvalstu dalībnieks bieži var ieskaitīt savā mītnes valstī. Grozījumus Saeima pieņēma 2025. gada decembrī.
Tax Foundation šo modeli raksturo kā naudas plūsmas nodokli: tā kā nodoklis tiek atlikts līdz sadalei, katrs uzņēmuma ieguldījums faktiski tiek norakstīts uzreiz.
Reinvestētā peļņa: cik iepriekšējā gada peļņa ir vērta katrā valstī
Pieņemsim, ka uzņēmums pagājušajā gadā nopelnīja EUR 100 000 un vēlas visu ieguldīt atpakaļ biznesā. Vairumā ES valstu daļa šīs naudas nonāk nodokļu administrācijā, pirms tiek reinvestēts kaut viens eiro. Latvijā visa summa paliek uzņēmumā.
| Valsts | UIN likme (2026) | Nodoklis no EUR 100 000 nesadalītās peļņas | Atliek reinvestēšanai |
|---|---|---|---|
| Latvija | 0%, ja reinvestētā peļņa paliek uzņēmumā | EUR 0 | EUR 100 000 |
| Polija (standarta CIT) | 19% (9% mazajiem nodokļu maksātājiem) | EUR 19 000 | EUR 81 000 |
| Zviedrija | 20,6% | EUR 20 600 | EUR 79 400 |
| Dānija | 22% | EUR 22 000 | EUR 78 000 |
| Itālija | 27,8% (24% IRES un reģionālais IRAP) | EUR 27 800 | EUR 72 200 |
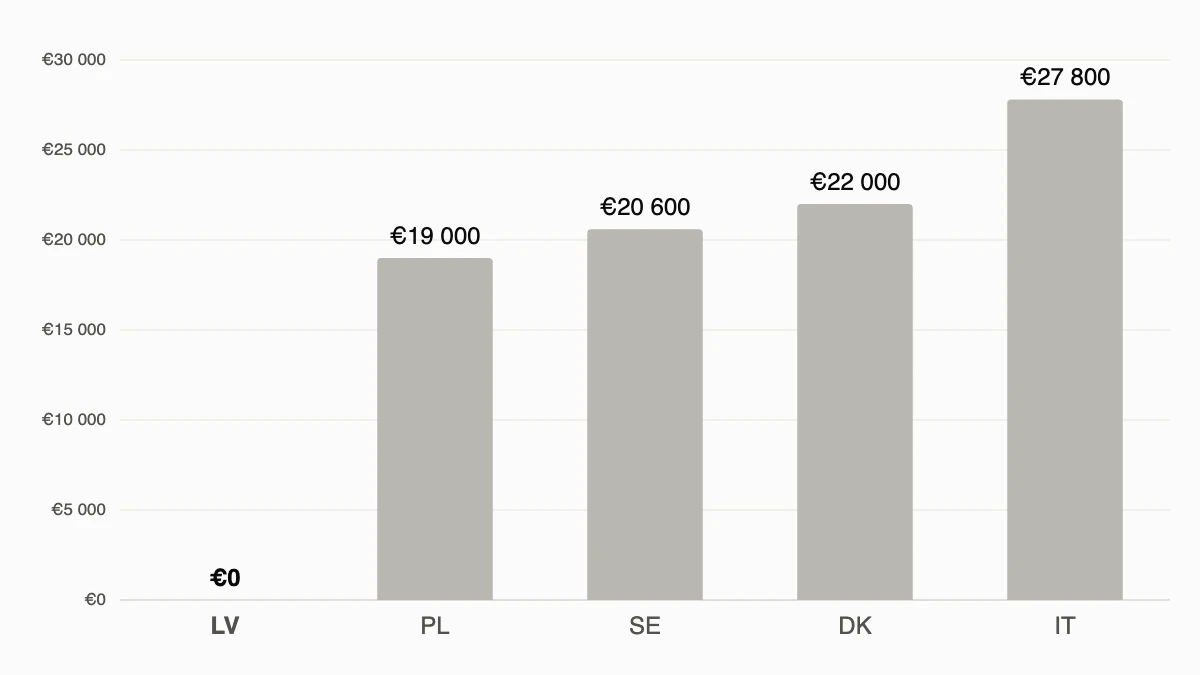
Starpība ir no EUR 19 000 līdz EUR 27 800 gadā uz katriem EUR 100 000 peļņas. Itālijas skaitlis balstās uz kopējo likmi, ko publicē Tax Foundation; IRAP aprēķina no citas bāzes, tāpēc precīza summa katram uzņēmumam atšķiras.
10 gadu scenārijs: kā aug reinvestētā peļņa
Īstais ieguvums parādās laika gaitā. Nauda, kas nav samaksāta nodokļos, turpina strādāt uzņēmumā. Lai parādītu efektu, izveidojām vienkāršu modeli.
- Uzņēmums 10 gadus katru gadu nopelna EUR 100 000.
- Viss, kas paliek pēc UIN, tiek reinvestēts.
- Reinvestētais kapitāls nes 8% gadā. Polijā un Itālijā šis ienākums tiek aplikts katru gadu, Latvijā ne, kamēr tas paliek uzņēmumā.
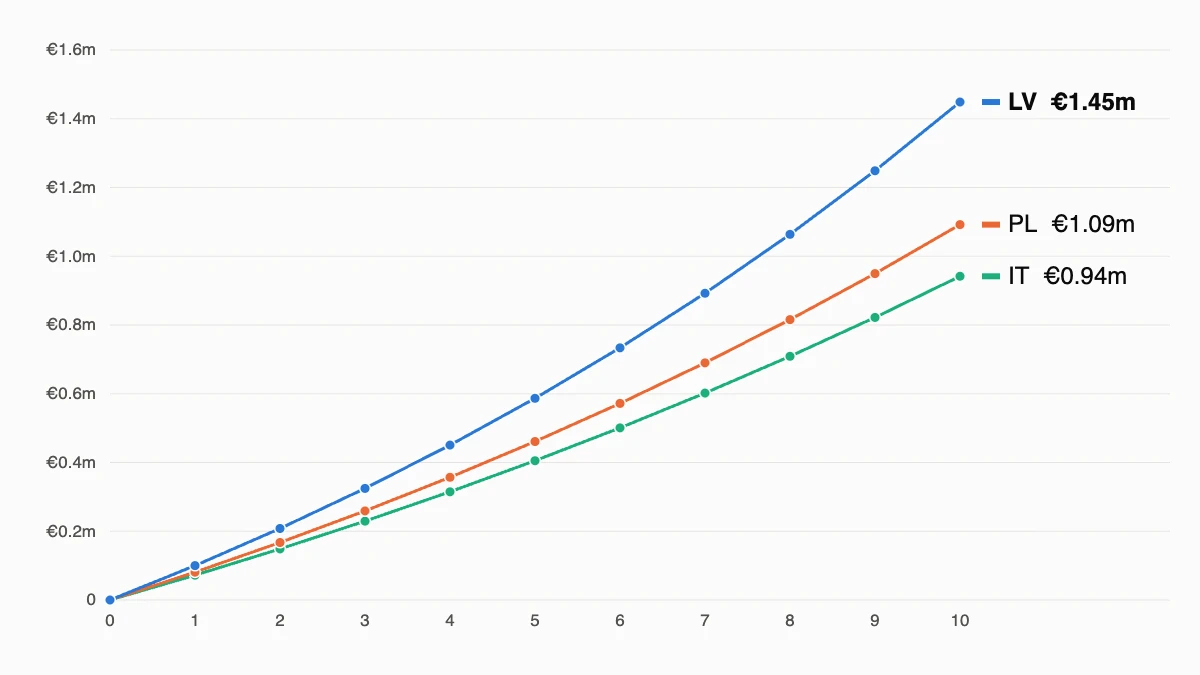
Pēc 10 gadiem Latvijas uzņēmums ir uzkrājis aptuveni EUR 1,45 miljonus kapitāla. Tas pats bizness Polijā būtu uzkrājis ap EUR 1,09 miljoniem, bet Itālijā ap EUR 0,94 miljoniem. Tie ir par EUR 357 000 vairāk nekā Polijā un par EUR 507 000 vairāk nekā Itālijā, ar pilnīgi vienādiem darbības rezultātiem.
Modelis ir vienkāršots. Reālā atdeve, nolietojums un vietējie atvieglojumi skaitļus mainīs. Virziens tomēr nemainās: ja reinvestētā peļņa netiek aplikta, kapitāls aug ātrāk.
Un ja peļņu izmaksā?
Nodokļa atlikšana ir tikai daļa no ieguvuma. Arī tad, kad peļņa tiek sadalīta, kopējais nodokļu slogs Latvijā ir zemāks nekā lielākajā daļā Eiropas. Tabulā redzams kopējais uzņēmuma un personas nodoklis no EUR 100 000 peļņas, kas pilnībā izmaksāta rezidentam fiziskai personai pēc augstākās likmes.
| Valsts | Uzņēmuma nodoklis | Personas nodoklis no dividendēm | Kopējais nodokļu slogs |
|---|---|---|---|
| Latvija (standarta) | 20% | 0% | 20% |
| Latvija (2026. gada izvēles režīms) | 15% | 6% | ap 20,1% |
| Polija (standarta CIT) | 19% | 19% | 34,39% |
| Polija (Igaunijas CIT) | 10% vai 20% izmaksas brīdī | 19%, samazināts ar ieskaitu | 20% vai 25% |
| Zviedrija | 20,6% | 30% (20% 3:12 limitu ietvaros) | 44,42% (36,48%) |
| Itālija | 27,8% | 26% | 46,57% |
| Dānija | 22% | 42% (27% zemākajā slieksnī) | 54,76% (43,06%) |
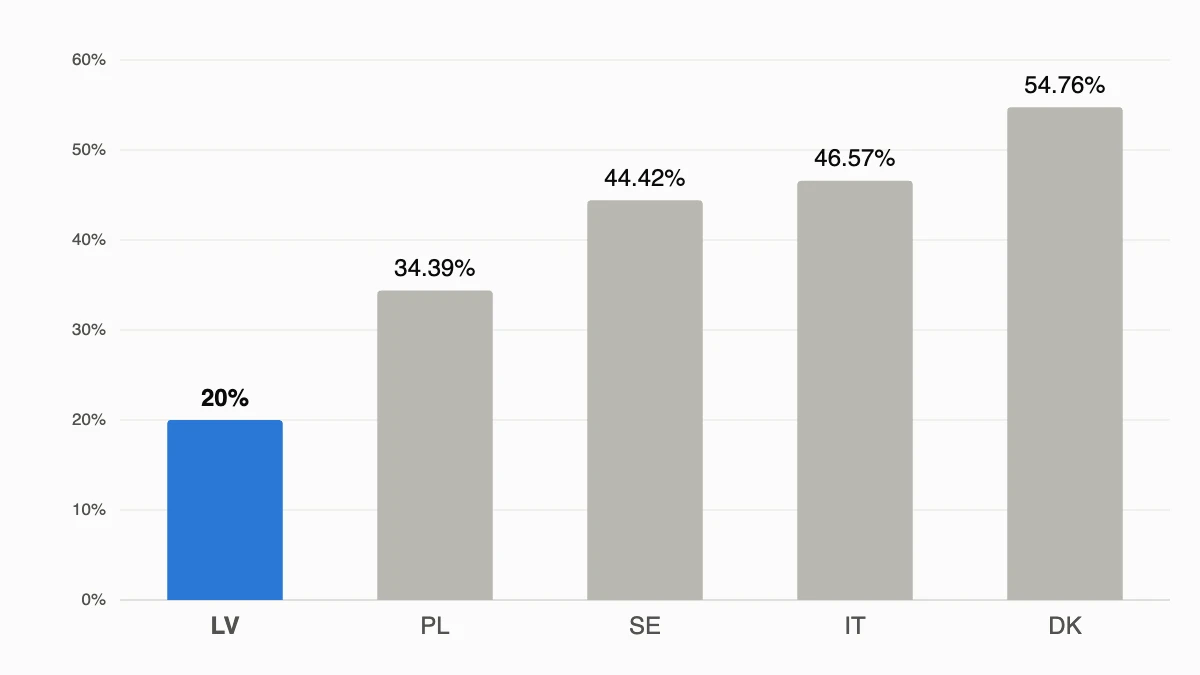
Dažas piezīmes. Polijai ir sava Latvijas un Igaunijas modeļa versija, tā sauktais Igaunijas CIT, taču ar nosacījumiem: vismaz trīs darbinieki, pasīvo ienākumu ierobežojums, ierobežojumi līdzdalībai citos uzņēmumos un četru gadu saistības. Itālija 2025. gada peļņai piedāvāja samazinātu 20% IRES likmi, kas bija saistīta ar reinvestēšanu un jaunu darbinieku pieņemšanu, taču tas bija pagaidu un nosacīts pasākums, nevis pastāvīgs režīms.
Zviedrijas jaunie 3:12 noteikumi slēgtām sabiedrībām, kas stājās spēkā 2026. gadā, ļauj dividendes līdz noteiktam slieksnim aplikt ar 20%. Dānija ienākumus no akcijām apliek ar 27% līdz ikgadējam indeksētam slieksnim un ar 42% virs tā.
Reinvestētā peļņa skaitļos: ko rāda dati
Neatkarīgi reitingi un pētījumi apstiprina iepriekš minēto salīdzinājumu.
- Pirmā vieta uzņēmumu nodokļos. Tax Foundation 2025. gada Starptautiskajā nodokļu konkurētspējas indeksā Latvija ieņem 1. vietu OECD valstu vidū uzņēmumu nodokļu kategorijā un 2. vietu kopvērtējumā aiz Igaunijas. Zviedrija kopvērtējumā ir 11., Dānija 27., Polija 35. un Itālija 37. vietā.
- Zem Eiropas vidējā līmeņa. Vidējā UIN likme Eiropā 2026. gadā ir 21,6%. Latvijas 20% attiecas tikai uz sadalīto peļņu, bet reinvestētā peļņa tiek aplikta ar 0%.
- Nav otrā nodokļa slāņa dividendēm. Saskaņā ar Tax Foundation dividenžu nodokļu datiem vidējā augstākā dividenžu nodokļa likme 35 Eiropas valstīs ir 20,82%. Latvijā standarta režīmā personas likme ir 0%, Dānijā 42%.
- Igaunijas pieredze. Igaunija tādu pašu modeli ieviesa 2000. gadā. Eesti Pank pētījums (Masso, Meriküll un Vahter, 2011) konstatēja, ka pēc reformas Igaunijas uzņēmumiem bija vairāk nesadalītās peļņas (aptuveni par 11 procentpunktiem vairāk attiecībā pret kopējiem aktīviem), mazāk parādu un vairāk naudas līdzekļu. Uzņēmumiem ar lielāku likviditāti bija arī lielākas izredzes pārdzīvot 2008. gada krīzi.
- Nodokļu ieņēmumi nav sabrukuši. Eurostat dati, kas citēti 2025. gada zinātniskā pētījumā, rāda, ka Latvijas UIN ieņēmumi pieauga no aptuveni EUR 163 miljoniem 2018. gadā līdz aptuveni EUR 542 miljoniem 2023. gadā, uzņēmumiem augot un laika gaitā sadalot vairāk peļņas.
Kas Latvijā tiek uzskatīts par sadalītu peļņu
0% likme attiecas tikai uz to, kas ir patiesi reinvestētā peļņa. Latvijas likums noteiktus maksājumus uzskata par nosacīti sadalītu peļņu un apliek ar 20% arī tad, ja dividendes netiek izmaksātas. Biežākie gadījumi:
- ar saimniecisko darbību nesaistīti izdevumi, tostarp īpašnieku personīgie izdevumi;
- aizdevumi saistītām personām, ja netiek izpildīti likumā noteiktie nosacījumi;
- darījumi ar saistītām personām par cenām, kas atšķiras no tirgus cenām (transfertcenu korekcijas);
- nedrošie un šaubīgie parādi, kas norakstīti, neizpildot likuma prasības;
- procenti, kas pārsniedz kapitāla nepietiekamības ierobežojumus;
- reprezentācijas izdevumi un ziedojumi, kas pārsniedz atļautos limitus.
Citiem vārdiem, modelis atalgo uzņēmumus, kas tiešām investē. Naudas izņemšana no uzņēmuma pa citiem kanāliem tiek aplikta tāpat kā dividendes.
Vai reinvestētā peļņa ar 0% nodokli ir likumīga ārvalstu īpašniekiem?
Jā. Režīms attiecas uz jebkuru Latvijā reģistrētu un nodokļu maksātāju uzņēmumu neatkarīgi no tā, kam tas pieder. Būtiska ir saimnieciskā būtība: Latvijas uzņēmumam jābūt reālai darbībai un vadībai Latvijā.
Dalībniekiem, kuri ir Itālijas, Polijas, Zviedrijas, Dānijas vai citas valsts rezidenti, jāpārbauda arī savas valsts kontrolēto ārvalstu sabiedrību (CFC) noteikumi un nodokļu konvencija ar Latviju. Mītnes valsts var aplikt dividendes vai dažos gadījumos pat zemi aplikta ārvalstu uzņēmuma nesadalīto peļņu. Pirms sadarbības uzsākšanas ir vērts veikt arī standarta sankciju un darījumu partneru pārbaudes.
Pareizi strukturēts Latvijas uzņēmums ir likumīgs un caurskatāms veids, kā uzkrāt kapitālu: reinvestētā peļņa netiek aplikta, un nodokli maksā tad, kad īpašnieks nolemj naudu izņemt. Lasiet arī, kāpēc uzņēmumi un investori izvēlas Latviju kā bāzi izaugsmei.
Biežāk uzdotie jautājumi
Vai reinvestētā peļņa Latvijā tiešām netiek aplikta ar nodokli?
Jā. Latvijā UIN attiecas tikai uz sadalīto un nosacīti sadalīto peļņu. Uzņēmumā paturētā un reinvestētā peļņa netiek aplikta, un termiņa ierobežojuma nav.
Kāds nodoklis jāmaksā, izmaksājot dividendes?
Standarta režīmā 20% no sadalītās bruto peļņas (neto dividendes dalītas ar 0,8). Fiziskās personas Latvijā papildu IIN no šīm dividendēm nemaksā. No 2026. gada uzņēmumi, kuru dalībnieki ir tikai fiziskas personas, var izvēlēties 15% UIN un 6% IIN.
Cik daudz vairāk kapitāla var uzkrāt, ja reinvestētā peļņa netiek aplikta?
Mūsu 10 gadu modelī ar EUR 100 000 gada peļņu un 8% atdevi Latvijas uzņēmums uzkrāj aptuveni EUR 1,45 miljonus, salīdzinot ar aptuveni EUR 1,09 miljoniem Polijā un EUR 0,94 miljoniem Itālijā.
Vai ārvalstu uzņēmums vai fiziska persona var izmantot šo režīmu?
Jā. Režīms nav atkarīgs no īpašnieka pilsonības vai rezidences. Tomēr būtiska ir reāla saimnieciskā klātbūtne Latvijā, un jāpārbauda īpašnieka mītnes valsts CFC un dividenžu aplikšanas noteikumi.
Vai Polijā ir līdzīgs režīms?
Jā, Igaunijas CIT (ryczałt od dochodów spółek). Arī tas atliek nodokli līdz peļņas sadalei, taču tikai uzņēmumiem, kas atbilst nodarbinātības, ienākumu un īpašumtiesību nosacījumiem.
Šis raksts ir vispārīga informācija, nevis nodokļu konsultācija. Likmes norādītas 2026. gada oktobrī un var mainīties. RR Law and Finance var izvērtēt Jūsu situāciju un palīdzēt dibināt vai pārstrukturēt uzņēmumu Latvijā. Sazinieties ar mums, lai pieteiktu konsultāciju.