
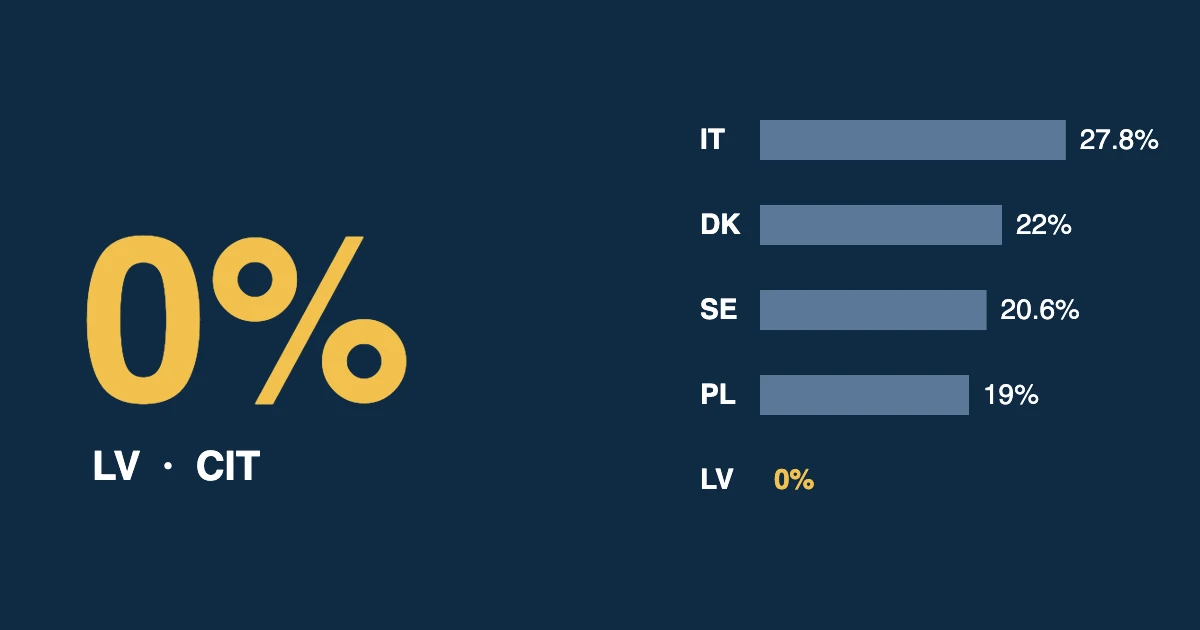
Reinwestowany zysk na Łotwie jest opodatkowany stawką 0%. Większość europejskich spółek płaci podatek dochodowy od zysku co roku, niezależnie od tego, czy pieniądze zostają w firmie, czy z niej wychodzą. Na Łotwie spółka, która zatrzymuje zysk i inwestuje go z powrotem w biznes, nie płaci nic. Podatek powstaje dopiero wtedy, gdy zysk zostaje wypłacony w formie dywidendy lub uznany za wypłacony.
To nie jest luka w przepisach ani ulga, o którą trzeba się ubiegać. To standardowy łotewski model opodatkowania spółek, obowiązujący od 2018 roku i dostępny dla każdej łotewskiej spółki. Na wykresach i niezależnych danych pokazujemy, jak działa, co oznacza dla zysku z poprzedniego roku i jak wypada na tle Włoch, Polski, Szwecji i Danii.
Spis treści
Jak działa 0%: reinwestowany zysk nie jest opodatkowany
Łotwa opodatkowuje podział zysku, a nie sam zysk. Dopóki zysk pozostaje w spółce, nie ma nic do zapłaty. Pieniądze można przeznaczyć na sprzęt, nieruchomości, zapasy, zatrudnienie, przejęcia albo po prostu zostawić jako rezerwę.
- Zatrzymany i reinwestowany zysk: 0% CIT, bez limitu czasowego.
- Zysk wypłacony (reżim standardowy): 20% kwoty brutto. W praktyce dywidendę netto dzieli się przez 0,8, więc dywidenda netto 80 000 EUR oznacza 20 000 EUR podatku.
- Dywidendy otrzymywane przez osoby fizyczne: w reżimie standardowym na Łotwie nie ma dodatkowego podatku PIT, więc łączne obciążenie wypłaty wynosi 20%.
- Nowy reżim opcjonalny od 2026 roku: spółki, których wspólnikami są wyłącznie osoby fizyczne, mogą wybrać 15% CIT przy wypłacie oraz 6% PIT pobierane od dywidendy. Łączne obciążenie jest podobne (około 20%), ale 6% to podatek osobisty, który zagraniczny wspólnik często może odliczyć w swoim kraju. Zmiany Sejm Łotwy przyjął w grudniu 2025 roku.
Tax Foundation opisuje ten model jako podatek od przepływów pieniężnych: ponieważ podatek jest odroczony do wypłaty, każda inwestycja spółki działa jak natychmiastowy odpis.
Reinwestowany zysk: ile jest wart zysk z poprzedniego roku w każdym kraju
Załóżmy, że spółka zarobiła w ubiegłym roku 100 000 EUR i chce całość zainwestować z powrotem w biznes. W większości krajów UE część tej kwoty trafia do urzędu skarbowego, zanim zostanie zainwestowane choćby jedno euro. Na Łotwie cała kwota zostaje w spółce.
| Kraj | Stawka CIT (2026) | Podatek od 100 000 EUR zatrzymanego zysku | Do reinwestycji |
|---|---|---|---|
| Łotwa | 0%, gdy reinwestowany zysk zostaje w spółce | 0 EUR | 100 000 EUR |
| Polska (standardowy CIT) | 19% (9% dla małych podatników) | 19 000 EUR | 81 000 EUR |
| Szwecja | 20,6% | 20 600 EUR | 79 400 EUR |
| Dania | 22% | 22 000 EUR | 78 000 EUR |
| Włochy | 27,8% (24% IRES plus regionalny IRAP) | 27 800 EUR | 72 200 EUR |
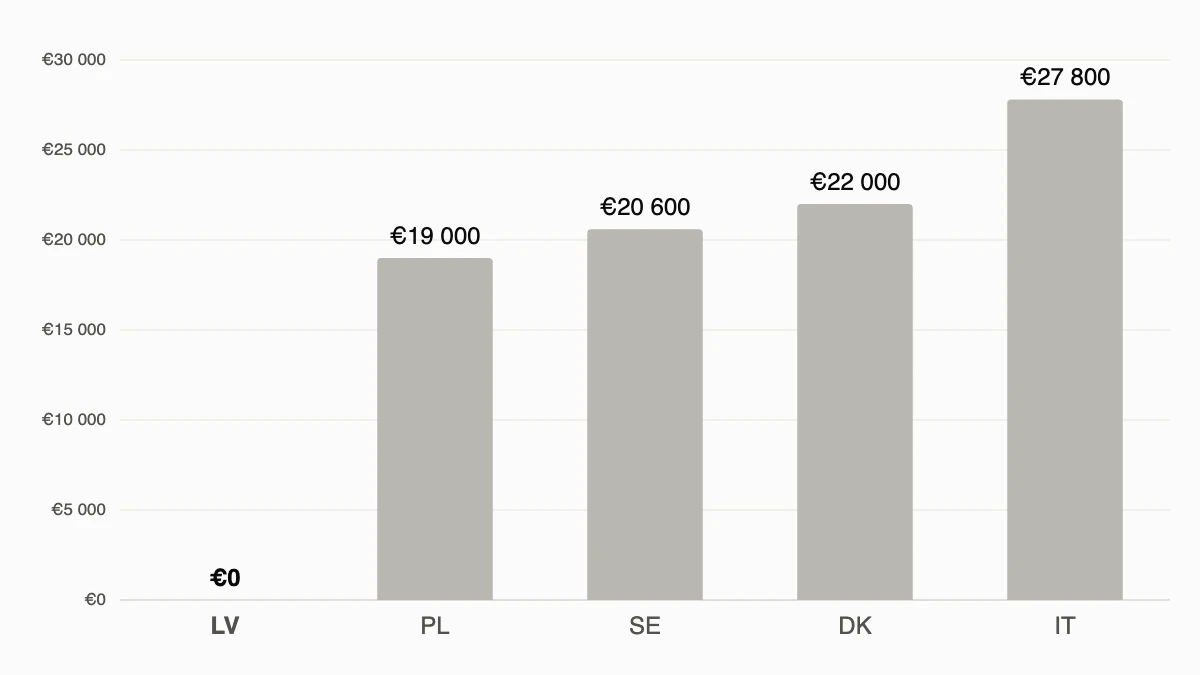
Różnica wynosi od 19 000 EUR do 27 800 EUR rocznie na każde 100 000 EUR zysku. Dla Włoch przyjęto łączną stawkę publikowaną przez Tax Foundation; IRAP liczy się od innej podstawy, więc dokładna kwota zależy od spółki.
Scenariusz na 10 lat: jak rośnie reinwestowany zysk
Prawdziwa przewaga pojawia się z czasem. Pieniądze, które nie trafiły do fiskusa, nadal pracują w firmie. Aby pokazać ten efekt, przygotowaliśmy prosty model.
- Spółka przez 10 lat zarabia co roku 100 000 EUR.
- Wszystko, co zostaje po CIT, jest reinwestowane.
- Reinwestowany kapitał przynosi 8% rocznie. W Polsce i we Włoszech ten dochód jest opodatkowany co roku, na Łotwie nie, dopóki zostaje w spółce.
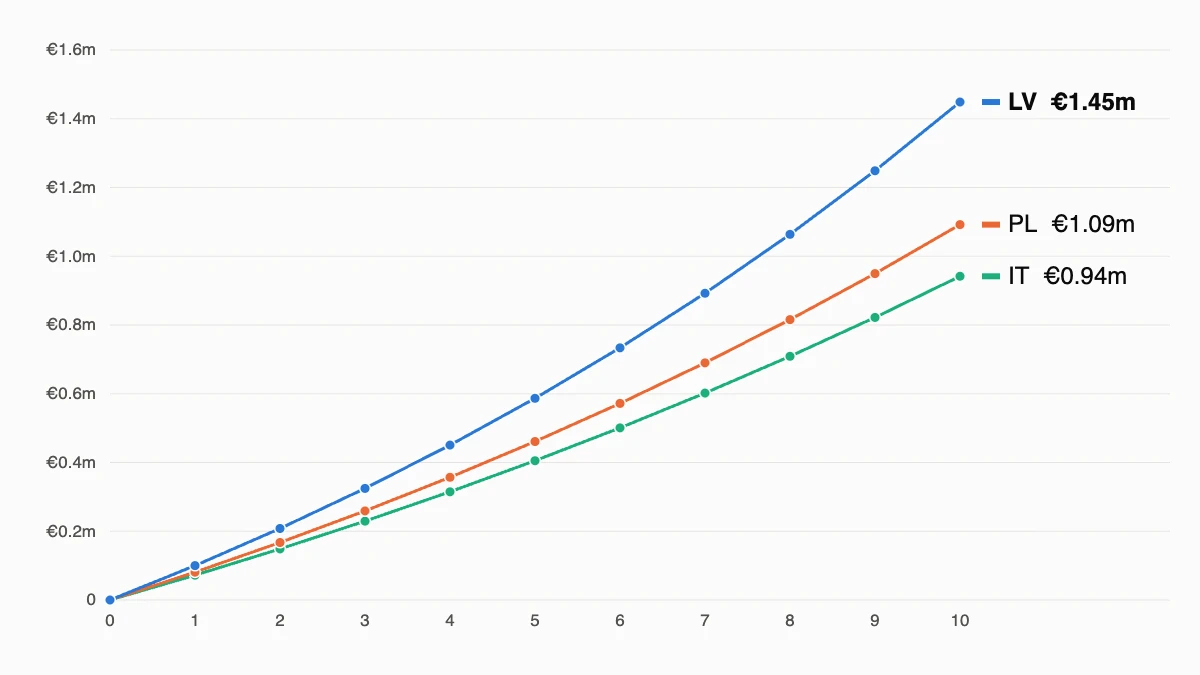
Po 10 latach łotewska spółka zgromadziła około 1,45 mln EUR kapitału. Ta sama firma w Polsce miałaby około 1,09 mln EUR, a we Włoszech około 0,94 mln EUR. To o 357 000 EUR więcej niż w Polsce i o 507 000 EUR więcej niż we Włoszech, przy dokładnie takich samych wynikach operacyjnych.
Model jest uproszczony. Rzeczywiste stopy zwrotu, amortyzacja i lokalne ulgi zmienią liczby. Kierunek się jednak nie zmienia: gdy reinwestowany zysk nie jest opodatkowany, kapitał rośnie szybciej.
A jeśli zysk zostanie wypłacony?
Odroczenie podatku to tylko część korzyści. Nawet przy wypłacie zysku łączne obciążenie na Łotwie jest niższe niż w większości Europy. Tabela pokazuje łączny podatek spółki i wspólnika od 100 000 EUR zysku wypłaconego w całości osobie fizycznej będącej rezydentem, według najwyższej stawki.
| Kraj | Podatek spółki | Podatek od dywidendy | Łączne obciążenie |
|---|---|---|---|
| Łotwa (standard) | 20% | 0% | 20% |
| Łotwa (reżim opcjonalny 2026) | 15% | 6% | ok. 20,1% |
| Polska (standardowy CIT) | 19% | 19% | 34,39% |
| Polska (estoński CIT) | 10% lub 20% przy wypłacie | 19% pomniejszone o odliczenie | 20% lub 25% |
| Szwecja | 20,6% | 30% (20% w limicie 3:12) | 44,42% (36,48%) |
| Włochy | 27,8% | 26% | 46,57% |
| Dania | 22% | 42% (27% w niższym progu) | 54,76% (43,06%) |
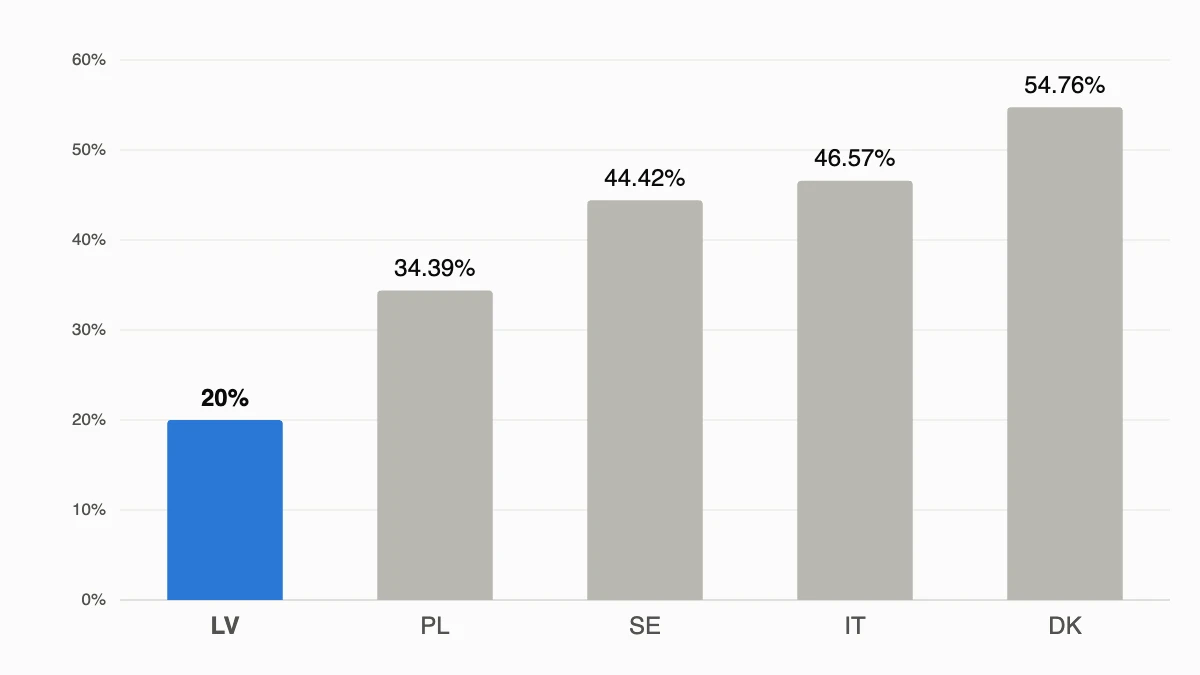
Kilka uwag. Polska ma własną wersję modelu łotewskiego i estońskiego, czyli estoński CIT, ale z warunkami: co najmniej trzech pracowników, limit dochodów pasywnych, ograniczenia dotyczące udziałów w innych spółkach i czteroletni okres stosowania. Na Łotwie takich warunków nie ma: 0% od zatrzymanego zysku dotyczy każdej spółki, niezależnie od wielkości i zatrudnienia.
Włochy wprowadziły obniżoną stawkę IRES 20% dla zysków za 2025 rok, powiązaną z reinwestycją i nowymi zatrudnieniami, ale był to środek tymczasowy i warunkowy. Nowe szwedzkie zasady 3:12 dla spółek zamkniętych, obowiązujące od 2026 roku, pozwalają opodatkować dywidendy stawką 20% do określonego progu. Dania opodatkowuje dochody z udziałów stawką 27% do corocznie indeksowanego progu i 42% powyżej niego.
Reinwestowany zysk w liczbach: co mówią dane
Niezależne rankingi i badania potwierdzają powyższe porównanie.
- Numer 1 w podatku od spółek. W International Tax Competitiveness Index 2025 Tax Foundation Łotwa zajmuje 1. miejsce wśród krajów OECD w kategorii podatku od spółek i 2. miejsce w klasyfikacji ogólnej, tuż za Estonią. Szwecja jest 11., Dania 27., Polska 35., a Włochy 37.
- Poniżej średniej europejskiej. Średnia ustawowa stawka CIT w Europie wynosi w 2026 roku 21,6%. Łotewskie 20% dotyczy tylko wypłaty, a reinwestowany zysk jest opodatkowany stawką 0%.
- Brak drugiej warstwy podatku od dywidend. Według danych Tax Foundation o podatku od dywidend średnia najwyższa stawka w 35 krajach Europy wynosi 20,82%. Na Łotwie w reżimie standardowym stawka osobista wynosi 0%, w Danii 42%.
- Doświadczenia Estonii. Estonia wprowadziła ten sam model w 2000 roku. Badanie Eesti Pank (Masso, Meriküll i Vahter, 2011) wykazało, że estońskie spółki miały potem więcej zatrzymanych zysków (o około 11 punktów procentowych więcej w relacji do aktywów), mniej zadłużenia i więcej gotówki. Firmy o wyższej płynności częściej przetrwały kryzys 2008 roku.
- Wpływy podatkowe nie spadły. Dane Eurostatu przytoczone w badaniu naukowym z 2025 roku pokazują, że wpływy z CIT na Łotwie wzrosły z około 163 mln EUR w 2018 roku do około 542 mln EUR w 2023 roku, w miarę jak spółki rosły i z czasem wypłacały więcej.
Co na Łotwie uznaje się za wypłacony zysk
Stawka 0% dotyczy tylko sytuacji, gdy reinwestowany zysk faktycznie zostaje w biznesie. Łotewskie przepisy traktują niektóre płatności jako ukryty podział zysku i opodatkowują je stawką 20%, nawet jeśli dywidenda nie została uchwalona. Najczęstsze przypadki to:
- wydatki niezwiązane z działalnością, w tym prywatne wydatki właścicieli;
- pożyczki dla podmiotów powiązanych, o ile nie są spełnione określone warunki;
- transakcje z podmiotami powiązanymi po cenach nierynkowych (korekty cen transferowych);
- należności nieściągalne i wątpliwe odpisane bez spełnienia warunków ustawowych;
- odsetki ponad limity niedostatecznej kapitalizacji;
- koszty reprezentacji i darowizny ponad dopuszczalne limity.
Innymi słowy, model nagradza spółki, które faktycznie inwestują. Wyprowadzanie pieniędzy ze spółki innymi kanałami jest opodatkowane tak jak dywidenda.
Czy reinwestowany zysk z 0% podatku to legalne rozwiązanie dla zagranicznych właścicieli?
Tak. Reżim dotyczy każdej spółki zarejestrowanej i opodatkowanej na Łotwie, niezależnie od tego, kto jest jej właścicielem. Kluczowa jest rzeczywista działalność: łotewska spółka powinna mieć realną aktywność i zarząd na Łotwie.
Wspólnicy będący rezydentami Polski, Włoch, Szwecji, Danii lub innych krajów powinni też sprawdzić krajowe przepisy o zagranicznych spółkach kontrolowanych (CFC) oraz umowę o unikaniu podwójnego opodatkowania z Łotwą. Ich kraj może opodatkować dywidendy, a w niektórych przypadkach nawet niewypłacony zysk nisko opodatkowanej spółki zagranicznej. Przed rozpoczęciem współpracy warto też przeprowadzić standardową weryfikację sankcyjną kontrahentów.
Prawidłowo zorganizowana łotewska spółka to legalny i przejrzysty sposób na budowanie kapitału: reinwestowany zysk nie jest opodatkowany, a podatek płaci się wtedy, gdy właściciel zdecyduje się wypłacić pieniądze. Przeczytaj też, dlaczego firmy i inwestorzy wybierają Łotwę jako bazę wzrostu.
Najczęściej zadawane pytania
Czy reinwestowany zysk na Łotwie naprawdę jest opodatkowany stawką 0%?
Tak. Łotewski CIT dotyczy wyłącznie zysku wypłaconego i uznanego za wypłacony. Reinwestowany zysk zatrzymany w spółce nie jest opodatkowany i nie ma limitu czasowego.
Jaki podatek obowiązuje przy wypłacie dywidendy?
W reżimie standardowym 20% wypłaconego zysku brutto (dywidenda netto podzielona przez 0,8). Osoby fizyczne nie płacą na Łotwie dodatkowego PIT od tych dywidend. Od 2026 roku spółki, których wspólnikami są wyłącznie osoby fizyczne, mogą zamiast tego wybrać 15% CIT i 6% PIT.
Ile więcej kapitału daje reinwestowany zysk bez podatku?
W naszym 10-letnim modelu przy 100 000 EUR rocznego zysku i 8% stopie zwrotu łotewska spółka buduje około 1,45 mln EUR, wobec około 1,09 mln EUR w Polsce i 0,94 mln EUR we Włoszech.
Czy polska spółka lub osoba fizyczna może założyć łotewską spółkę i korzystać z tego reżimu?
Tak. Reżim nie zależy od obywatelstwa ani rezydencji właściciela. Niezbędna jest jednak rzeczywista obecność gospodarcza na Łotwie, a także analiza polskich przepisów o CFC i opodatkowaniu dywidend.
Czym różni się łotewski model od estońskiego CIT w Polsce?
Oba odraczają podatek do momentu wypłaty zysku. Estoński CIT w Polsce wymaga jednak spełnienia warunków dotyczących zatrudnienia, struktury przychodów i wspólników, a wybór obowiązuje przez cztery lata. Na Łotwie ten model jest standardem dla wszystkich spółek.
Ten artykuł ma charakter ogólnoinformacyjny i nie stanowi doradztwa podatkowego. Stawki według stanu na październik 2026 roku mogą ulec zmianie. RR Law and Finance może przeanalizować Państwa sytuację i pomóc w założeniu lub restrukturyzacji spółki na Łotwie. Zapraszamy do kontaktu.