
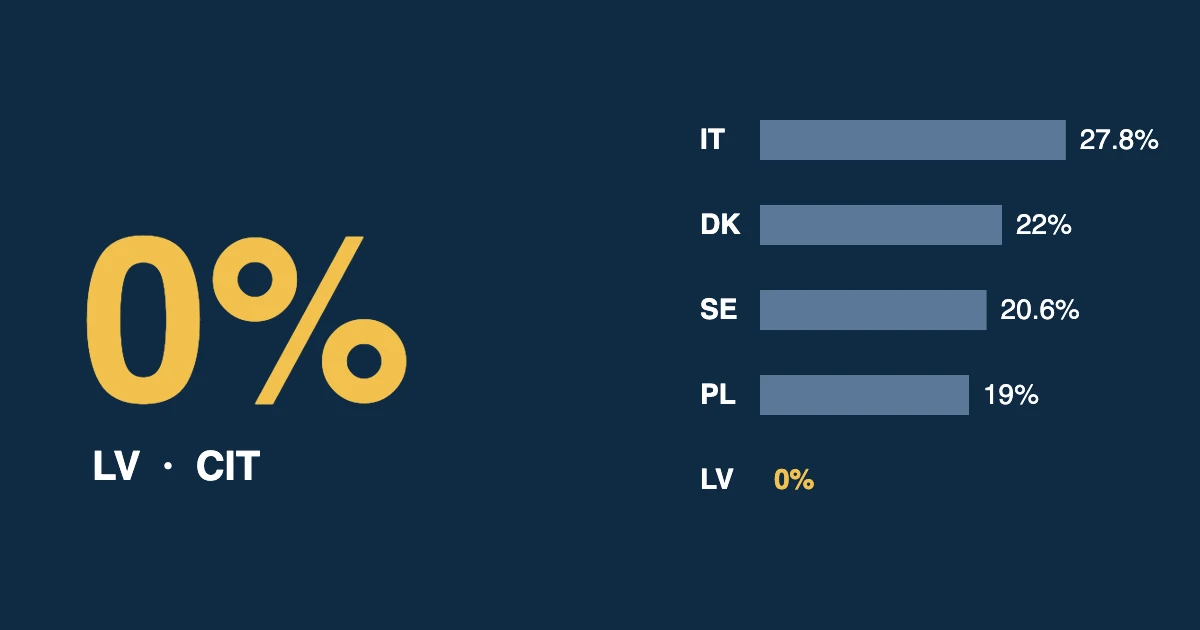
Реинвестированная прибыль в Латвии облагается налогом по ставке 0%. Большинство европейских компаний ежегодно платят налог на прибыль независимо от того, выводятся деньги из бизнеса или остаются в нём. В Латвии компания, которая оставляет прибыль и вкладывает её обратно в бизнес, не платит ничего. Налог возникает только тогда, когда прибыль выплачивается в виде дивидендов или считается распределённой.
Это не лазейка в законе и не льгота, которую нужно запрашивать. Это стандартная латвийская модель налогообложения компаний, действующая с 2018 года и доступная любой латвийской компании. С помощью графиков и независимых данных рассказываем, как она работает, что это значит для прибыли прошлого года и как Латвия выглядит на фоне Италии, Польши, Швеции и Дании.
Содержание
Как работает 0%: реинвестированная прибыль не облагается налогом
Латвия облагает налогом распределение прибыли, а не саму прибыль. Пока прибыль остаётся в компании, платить нечего. Деньги можно направить на оборудование, недвижимость, товарные запасы, найм сотрудников, покупку бизнеса или просто оставить в резерве.
- Нераспределённая и реинвестированная прибыль: 0% налога, без ограничения по сроку.
- Распределённая прибыль (стандартный режим): 20% от брутто-суммы. На практике чистые дивиденды делятся на 0,8, то есть с чистых дивидендов в 80 000 EUR налог составит 20 000 EUR.
- Дивиденды физических лиц: в стандартном режиме дополнительный подоходный налог в Латвии не взимается, поэтому общая нагрузка при выплате остаётся 20%.
- Новый режим по выбору с 2026 года: компании, участниками которых являются только физические лица, могут выбрать 15% налога на прибыль при распределении и 6% подоходного налога, удерживаемого с дивидендов. Общая нагрузка примерно та же (около 20%), но 6% это личный налог, который иностранный участник часто может зачесть в своей стране. Поправки Сейм принял в декабре 2025 года.
Tax Foundation называет эту модель налогом на денежный поток: поскольку налог откладывается до распределения, каждая инвестиция компании фактически списывается сразу.
Реинвестированная прибыль: сколько стоит прибыль прошлого года в каждой стране
Допустим, компания заработала в прошлом году 100 000 EUR и хочет полностью вложить их обратно в бизнес. В большинстве стран ЕС часть этих денег уходит в налоговую ещё до того, как будет реинвестирован хотя бы один евро. В Латвии вся сумма остаётся в компании.
| Страна | Ставка налога на прибыль (2026) | Налог с 100 000 EUR нераспределённой прибыли | Остаётся для реинвестиций |
|---|---|---|---|
| Латвия | 0%, пока реинвестированная прибыль остаётся в компании | 0 EUR | 100 000 EUR |
| Польша (стандартный CIT) | 19% (9% для малых налогоплательщиков) | 19 000 EUR | 81 000 EUR |
| Швеция | 20,6% | 20 600 EUR | 79 400 EUR |
| Дания | 22% | 22 000 EUR | 78 000 EUR |
| Италия | 27,8% (24% IRES плюс региональный IRAP) | 27 800 EUR | 72 200 EUR |
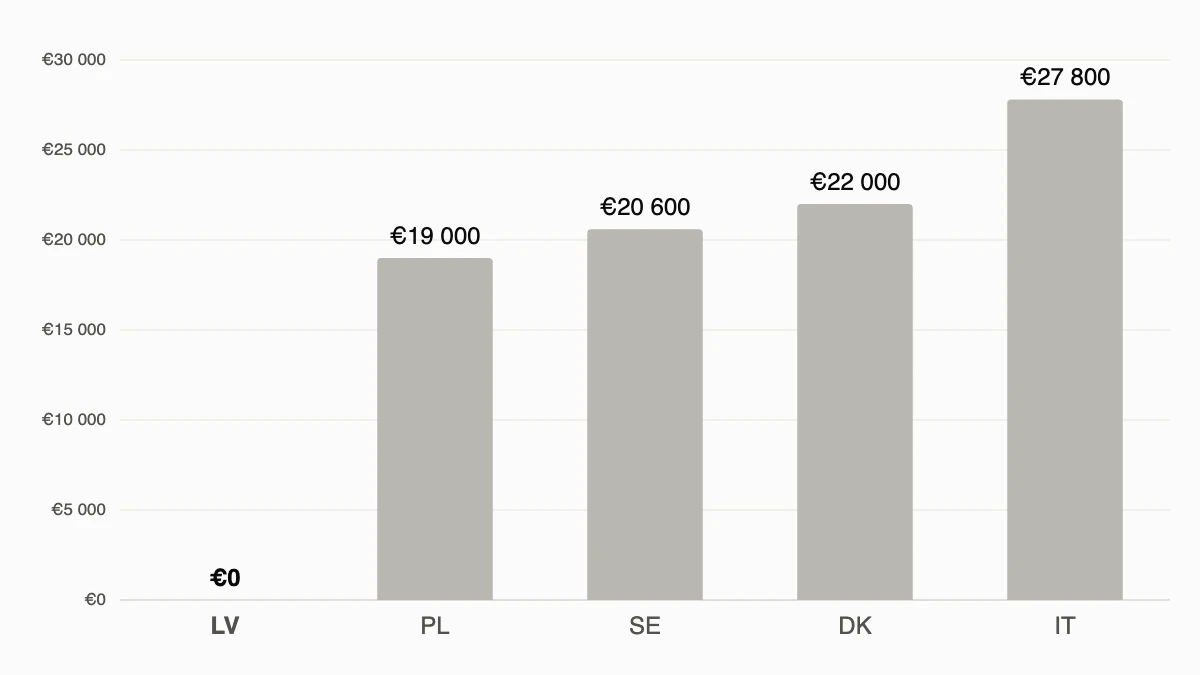
Разница составляет от 19 000 EUR до 27 800 EUR в год на каждые 100 000 EUR прибыли. Для Италии использована совокупная ставка, которую публикует Tax Foundation; IRAP рассчитывается с другой базы, поэтому точная сумма зависит от компании.
Сценарий на 10 лет: как растёт реинвестированная прибыль
Настоящее преимущество проявляется со временем. Деньги, не уплаченные в виде налога, продолжают работать в бизнесе. Чтобы показать эффект, мы построили простую модель.
- Компания 10 лет подряд зарабатывает 100 000 EUR в год.
- Всё, что остаётся после налога на прибыль, реинвестируется.
- Реинвестированный капитал приносит 8% в год. В Польше и Италии этот доход облагается ежегодно, в Латвии нет, пока он остаётся в компании.
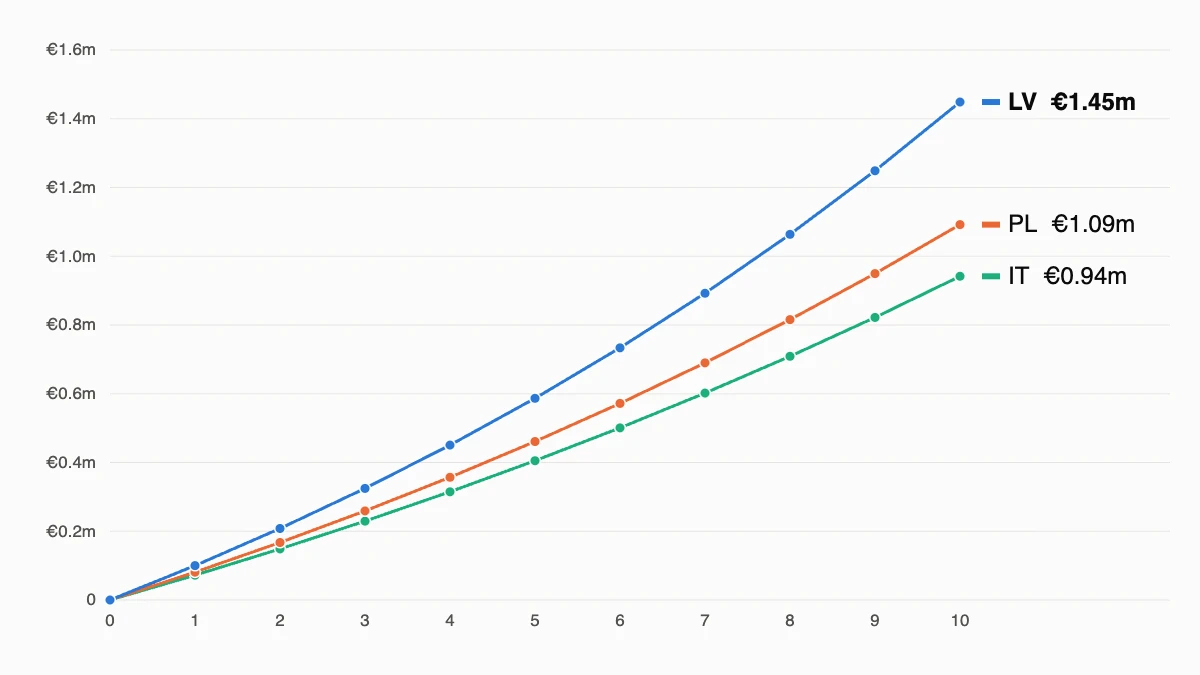
Через 10 лет латвийская компания накапливает около 1,45 млн EUR капитала. Тот же бизнес в Польше имел бы около 1,09 млн EUR, а в Италии около 0,94 млн EUR. Это на 357 000 EUR больше, чем в Польше, и на 507 000 EUR больше, чем в Италии, при абсолютно одинаковых операционных результатах.
Модель упрощена. Реальная доходность, амортизация и местные льготы изменят цифры. Но направление не меняется: когда реинвестированная прибыль не облагается налогом, капитал растёт быстрее.
А если прибыль выплачивается?
Отсрочка налога это лишь часть выгоды. Даже при выплате прибыли общая налоговая нагрузка в Латвии ниже, чем в большинстве стран Европы. В таблице показан совокупный налог компании и участника со 100 000 EUR прибыли, полностью выплаченной физическому лицу-резиденту по максимальной ставке.
| Страна | Налог компании | Налог на дивиденды | Общая нагрузка |
|---|---|---|---|
| Латвия (стандарт) | 20% | 0% | 20% |
| Латвия (режим по выбору 2026) | 15% | 6% | около 20,1% |
| Польша (стандартный CIT) | 19% | 19% | 34,39% |
| Польша (эстонский CIT) | 10% или 20% при выплате | 19% за вычетом зачёта | 20% или 25% |
| Швеция | 20,6% | 30% (20% в пределах 3:12) | 44,42% (36,48%) |
| Италия | 27,8% | 26% | 46,57% |
| Дания | 22% | 42% (27% в нижнем диапазоне) | 54,76% (43,06%) |
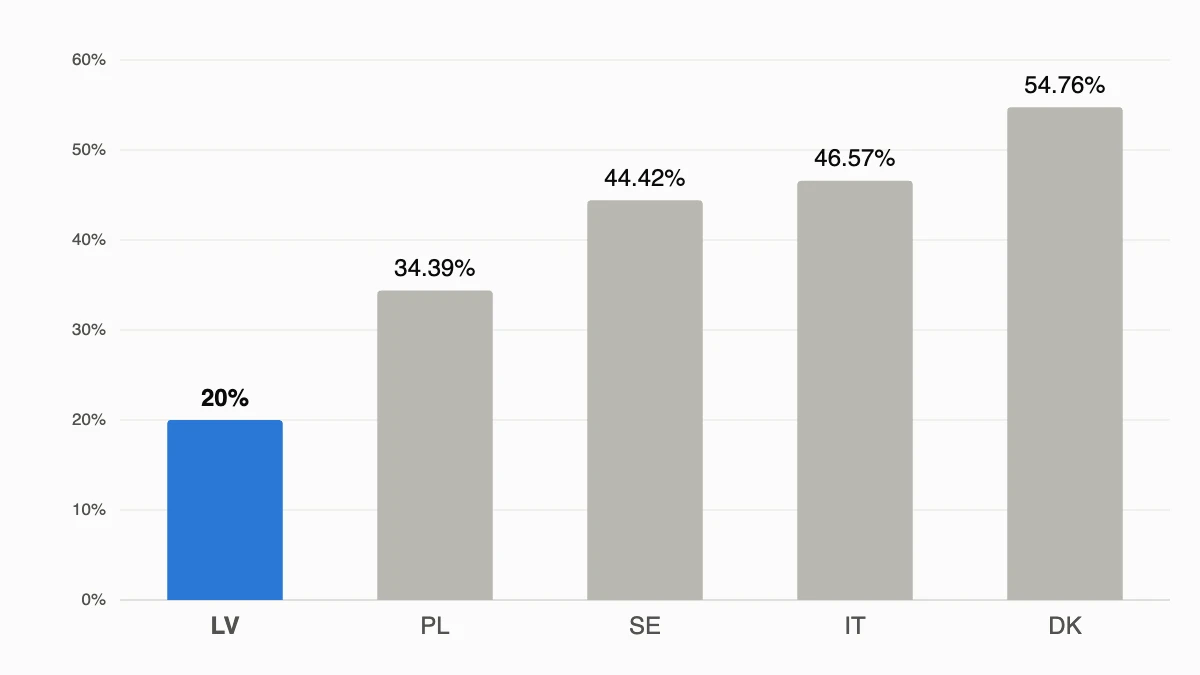
Несколько пояснений. В Польше есть своя версия латвийской и эстонской модели, так называемый эстонский CIT, но с условиями: не менее трёх сотрудников, ограничение пассивного дохода, ограничения на участие в других компаниях и обязательство на четыре года. Италия ввела сниженную ставку IRES 20% на прибыль 2025 года при условии реинвестирования и найма новых сотрудников, но это была временная и условная мера, а не постоянный режим.
Новые шведские правила 3:12 для закрытых компаний, действующие с 2026 года, позволяют облагать дивиденды по ставке 20% в пределах установленного порога. Дания облагает доход от акций по ставке 27% до ежегодно индексируемого порога и 42% сверх него.
Реинвестированная прибыль в цифрах: что говорят данные
Независимые рейтинги и исследования подтверждают приведённое сравнение.
- Первое место по налогу на прибыль. В International Tax Competitiveness Index 2025 Tax Foundation Латвия занимает 1-е место среди стран ОЭСР по налогообложению компаний и 2-е место в общем рейтинге, уступая только Эстонии. Швеция на 11-м месте, Дания на 27-м, Польша на 35-м, Италия на 37-м.
- Ниже среднего по Европе. Средняя установленная ставка налога на прибыль в Европе в 2026 году составляет 21,6%. Латвийские 20% применяются только при распределении, а реинвестированная прибыль облагается по ставке 0%.
- Нет второго уровня налога на дивиденды. По данным Tax Foundation о налоге на дивиденды, средняя максимальная ставка в 35 странах Европы составляет 20,82%. В Латвии в стандартном режиме личная ставка 0%, в Дании 42%.
- Опыт Эстонии. Эстония ввела ту же модель в 2000 году. Исследование Eesti Pank (Masso, Meriküll и Vahter, 2011) показало, что после реформы у эстонских компаний стало больше нераспределённой прибыли (примерно на 11 процентных пунктов больше относительно активов), меньше долгов и больше денежных средств. Компании с более высокой ликвидностью чаще пережили кризис 2008 года.
- Налоговые поступления не обвалились. Данные Eurostat, приведённые в научном исследовании 2025 года, показывают рост поступлений налога на прибыль в Латвии примерно с 163 млн EUR в 2018 году до примерно 542 млн EUR в 2023 году по мере роста компаний и увеличения выплат.
Что в Латвии считается распределённой прибылью
Ставка 0% действует, только если реинвестированная прибыль действительно остаётся в бизнесе. Латвийский закон рассматривает некоторые платежи как условно распределённую прибыль и облагает их по ставке 20%, даже если дивиденды не объявлялись. Наиболее частые случаи:
- расходы, не связанные с хозяйственной деятельностью, включая личные расходы владельцев;
- займы связанным лицам, если не выполнены установленные законом условия;
- сделки со связанными лицами по нерыночным ценам (корректировки трансфертных цен);
- безнадёжные и сомнительные долги, списанные без соблюдения требований закона;
- проценты сверх ограничений недостаточной капитализации;
- представительские расходы и пожертвования сверх допустимых лимитов.
Иными словами, модель поощряет компании, которые действительно инвестируют. Вывод денег из компании по другим каналам облагается так же, как дивиденды.
Законна ли реинвестированная прибыль по ставке 0% для иностранных владельцев?
Да. Режим распространяется на любую компанию, зарегистрированную и облагаемую налогом в Латвии, независимо от того, кто ею владеет. Главное это реальное присутствие: латвийская компания должна вести реальную деятельность и управляться из Латвии.
Участникам, являющимся резидентами Италии, Польши, Швеции, Дании или других стран, следует также проверить правила своей страны о контролируемых иностранных компаниях (CFC) и соглашение об избежании двойного налогообложения с Латвией. Страна резидентства может облагать дивиденды, а в некоторых случаях и нераспределённую прибыль низконалоговой иностранной компании. Перед началом сотрудничества стоит также провести стандартную проверку контрагентов на санкции.
Правильно выстроенная латвийская компания это законный и прозрачный способ накапливать капитал: реинвестированная прибыль не облагается налогом, а налог платится тогда, когда владелец решает вывести деньги. Читайте также, почему компании и инвесторы выбирают Латвию как базу для роста.
Часто задаваемые вопросы
Действительно ли реинвестированная прибыль в Латвии облагается по ставке 0%?
Да. Латвийский налог на прибыль применяется только к распределённой и условно распределённой прибыли. Реинвестированная прибыль, оставленная в компании, не облагается, и ограничения по сроку нет.
Какой налог платится при выплате дивидендов?
В стандартном режиме 20% от распределённой брутто-прибыли (чистые дивиденды, делённые на 0,8). Физические лица не платят в Латвии дополнительный подоходный налог с этих дивидендов. С 2026 года компании, участниками которых являются только физические лица, могут вместо этого выбрать 15% налога на прибыль и 6% подоходного налога.
Насколько больше капитала даёт реинвестированная прибыль без налога?
В нашей 10-летней модели при 100 000 EUR годовой прибыли и доходности 8% латвийская компания накапливает около 1,45 млн EUR, против примерно 1,09 млн EUR в Польше и 0,94 млн EUR в Италии.
Может ли иностранная компания или физическое лицо владеть латвийской компанией и пользоваться этим режимом?
Да. Режим не зависит от гражданства или резидентства владельца. Однако необходимо реальное экономическое присутствие в Латвии, а также проверка правил CFC и налогообложения дивидендов в стране владельца.
Есть ли похожий режим в Польше?
Да, эстонский CIT (ryczałt od dochodów spółek). Он также откладывает налог до распределения прибыли, но только для компаний, отвечающих условиям по численности сотрудников, структуре доходов и составу участников.
Статья носит общий информационный характер и не является налоговой консультацией. Ставки указаны по состоянию на октябрь 2026 года и могут измениться. RR Law and Finance поможет оценить вашу ситуацию, учредить или реструктурировать компанию в Латвии. Свяжитесь с нами, чтобы записаться на консультацию.